场景1:核对信号,检验模型编写的准确性
写好的模型跟策略思路是否一致?有没有信号、出信号的位置对不对?研究员拿到模型首先要做的就是检验模型编写的准确性。
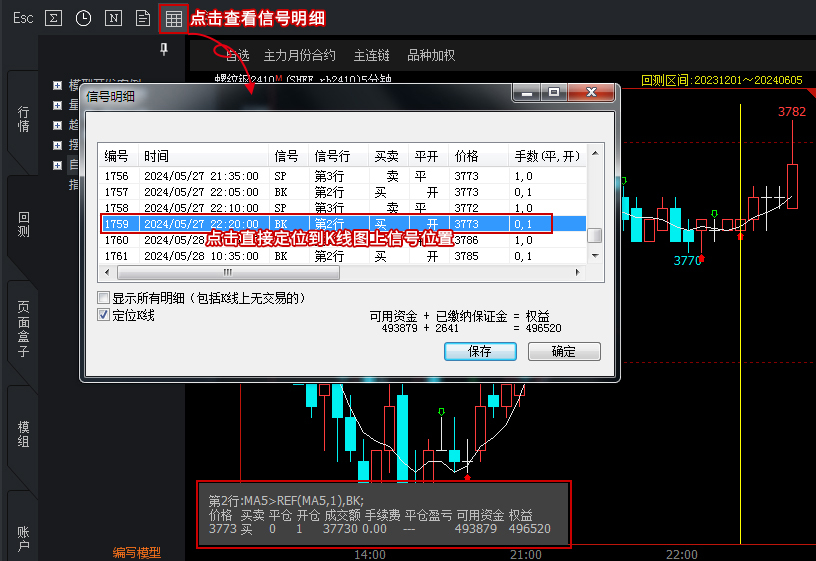
如下图,在回测K线图上加载模型回测后,可以直接查看历史信号,结合信号明细检查是否有错发/漏发信号的情况,对于有疑问的信号可以直接定位到K线位置,根据编写语句进行检验。
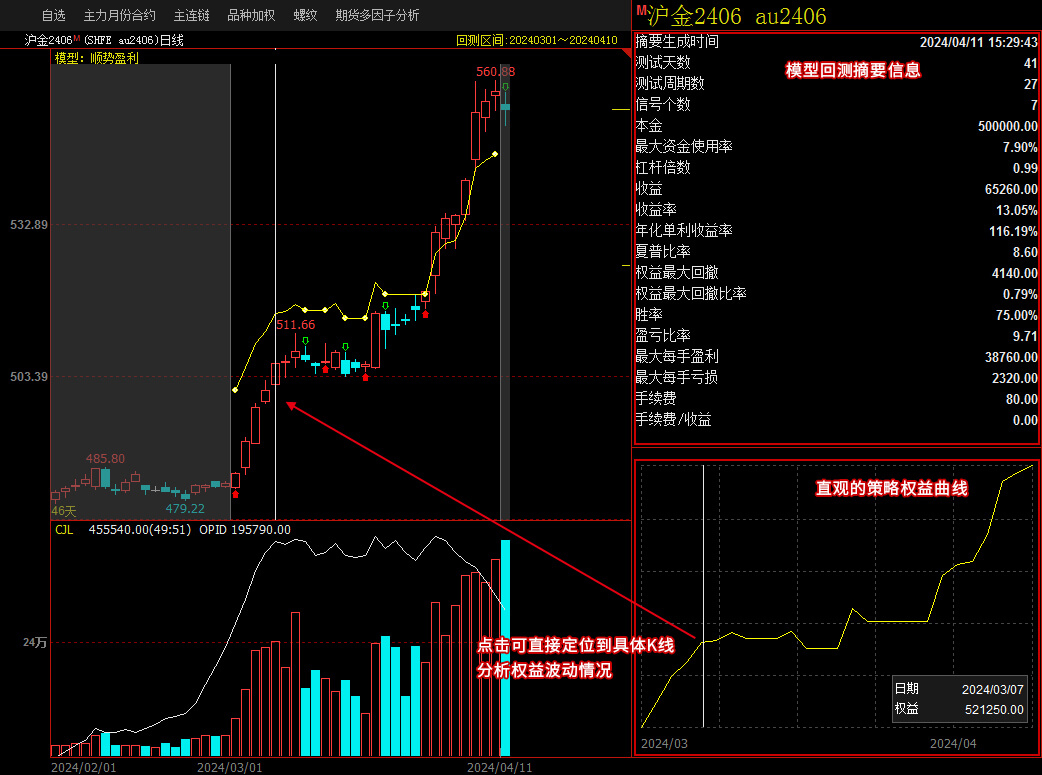
研究员分析策略的获利逻辑对不对,可以从收益指标和权益变化作为切入点,如下图,从盘口摘要和资金曲线图上可以快速了解策略收益情况。点击资金曲线可以定位到具体K线,分析发生回撤或者带来持续盈利的原因。
操作方法:
点击左侧导航条选择【回测】页,进入回测K线图,加载模型计算历史信号;
回测后点击鼠标右键->信号明细,可查看信号列表,核对信号。
场景2:自主选择交易开始的时间调试策略
模型和指标不同,只要有数据指标就会计算,但交易模型不能这样简单的跟随计算信号,因为交易者不是从有数据就开始做交易,而是自主选择开始交易的时间,所以调试策略时关注的是从决定开始交易之后模型的出信号情况,不需要关注之前的阶段。
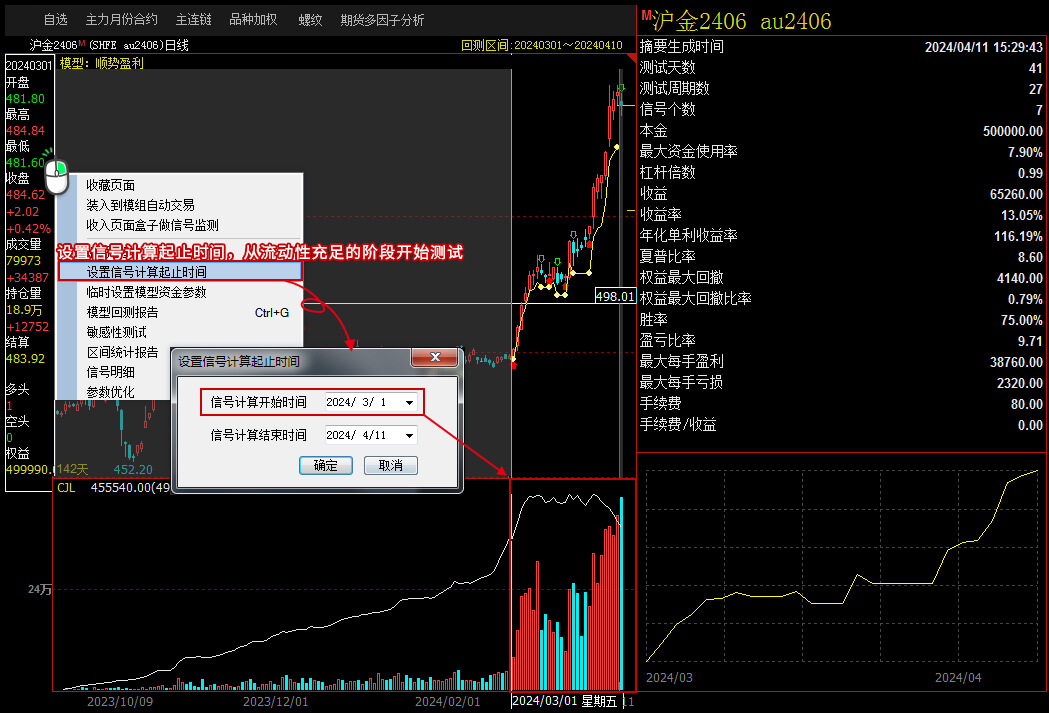
如下图,是特有的设置信号计算起始时间功能,研究员可以自主选择要交易的时间开始回测,避开合约刚挂牌、成交量低迷的阶段,策略调试更接近、还原真实的交易场景。
操作方法:
右键菜单->【设置信号计算起止时间】,按实际的交易场景设置信号计算区间;
场景3:切换合约对比策略表现
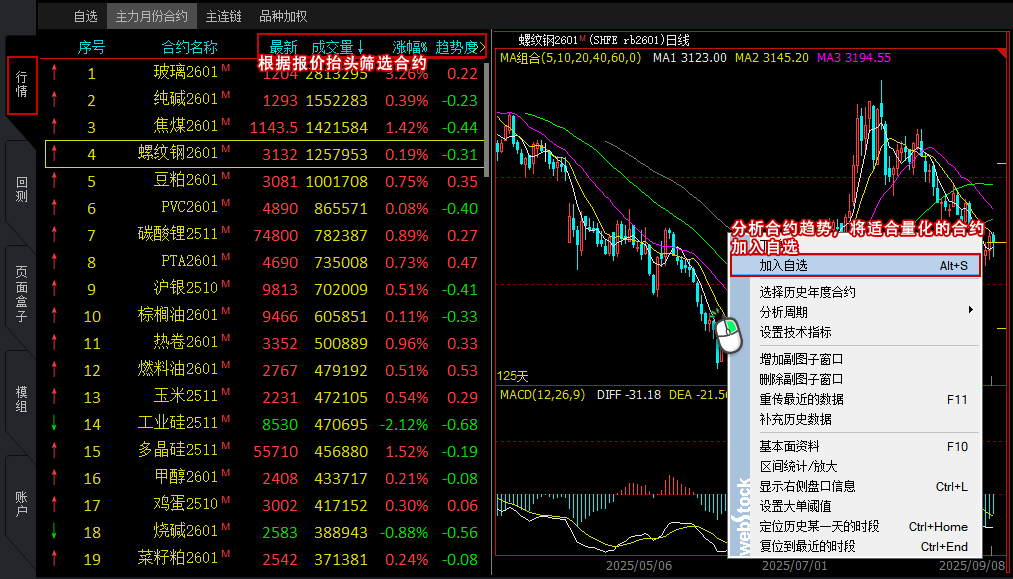
策略在当前合约上的表现不错,其他合约是不是也适用该策略?有没有比当前交易效果更好的合约?研究员可以按照下图方式快速切换关注的合约,进行回测对比。
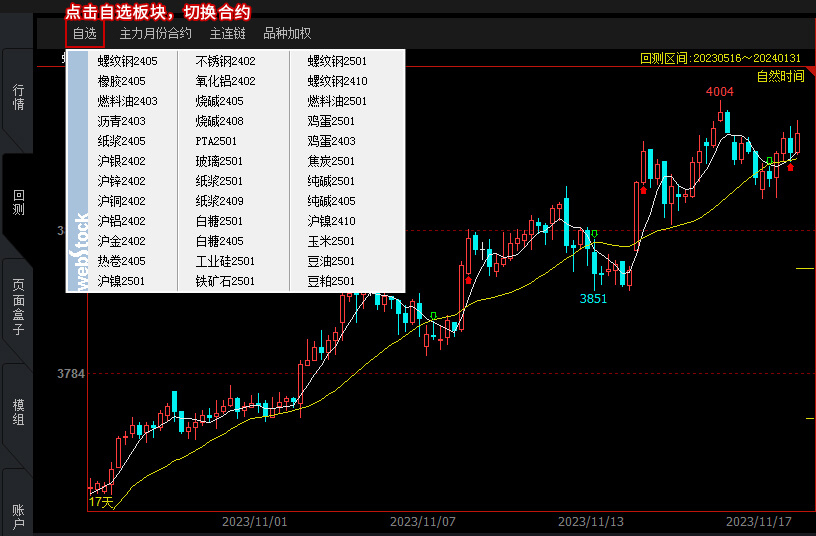
研究员可以定期在行情组合窗口中筛选出有量、有趋势、流动性好的品种,将其纳入到自选中备用,在回测时便可以快速切换分析。
Tips1:信号计算起始时间和数据计算起始时间怎么理解?
量化交易回测有两个时间,一个是数据起始时间,一个是信号计算起始时间。
以沪铜2201合约为例,该合约的数据起始时间就是合约的挂牌时间是2021年1月18日,在挂牌初期交易不活跃,交易量很少,缺少流动性,你并不会去交易这个合约。随着时间的推移,到2021年11月份以后,距离交割日时间越来越短了,沪铜2101合约交易活跃起来,成交量逐渐增大,2021年11月1日你决定开始交易这个合约,那么信号计算起始时间就应该设置为2021年11月1日。模型自11月1日以后开始计算信号,此后如果满足信号条件,就会发出交易信号。
Tips2:选择什么k线周期交易?
量化交易选择哪一个k线周期?这个问题没有标准答案。越小的周期,交易机会越多,但是随之而来的是更多的手续成本和滑点损失;越大的周期,趋势越明显,单笔盈利空间越大,但是相应的需要承担的回撤风险也越大。
一个模型更适合在哪个周期上运行,可以通过历史数据回测来判断,这也是量化交易的魅力所在。实际研究过程中,可以将模型逐一放到不同的k线周期上进行回测,通过对比模型回测报告中的收益、回撤、胜率、盈亏比、滑点损失等数据,最终找到表现最好的周期,这就是这个模型最适合的周期。
典型问题解答
1、保证金、手续费等参数在哪里调整?
答:右上角菜单【量化】->设置保证金/手续费的量化交易参数,在这里对回测合约添加默认的保证金、手续费回测参数。
2、信号回测的初始资金在哪里分配?
答:在回测K线图点击工具条中的 按钮,可临时调整合约的回测初始资金。
在软件右上角菜单【量化】->设置默认回测参数,可以对回测合约设置默认的初始资金。
3、如何补充数据更久的数据?
答:补充数据的方法:回测K线图右键->补充历史数据。
4、读懂信号标识
答: BK,买开信号
 BP,买平信号
 SK,卖开信号
 SP,卖平信号
 BPK,反手下单信号,买平同时等量买开,空单转多单
 SPK,反手下单信号,卖平同时等量卖开,多单转空单
 ADD_LONG,多头加仓指令
 LOWER_LONG,多头减仓指令
 ADD_SHORT,空头加仓指令
 LOWER_SHORT,空头减仓指令
