批量回测适用于投资经理配置策略组合阶段了解交易合约和策略适配性的使用场景,可以对一篮子合约/一篮子模型批量做回测,快速找到最适配的合约/模型。
场景1:挑选最适合的品种
投资经理在配置策略组合时,首先要知道模型对哪些品种有效,是大多数品种都可以用还是只对少数的品种适用,把最适合交易的合约加入到组合中。
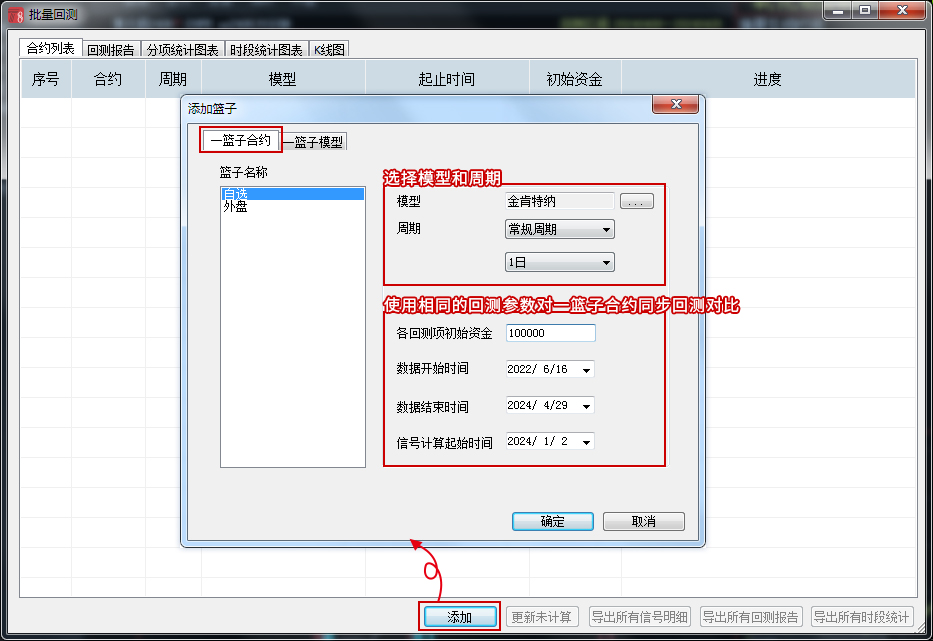
如果对每个合约都跑一遍,回测完几十个品种恐怕已经错过最佳交易时机。批量回测支持回测一篮子合约,一次回测锁定最适合交易的品种。如下图,批量回测采用控制变量的方式,对所有对象统一回测标准,对齐数据,帮助投资经理客观的了解模型和合约的适配程度。
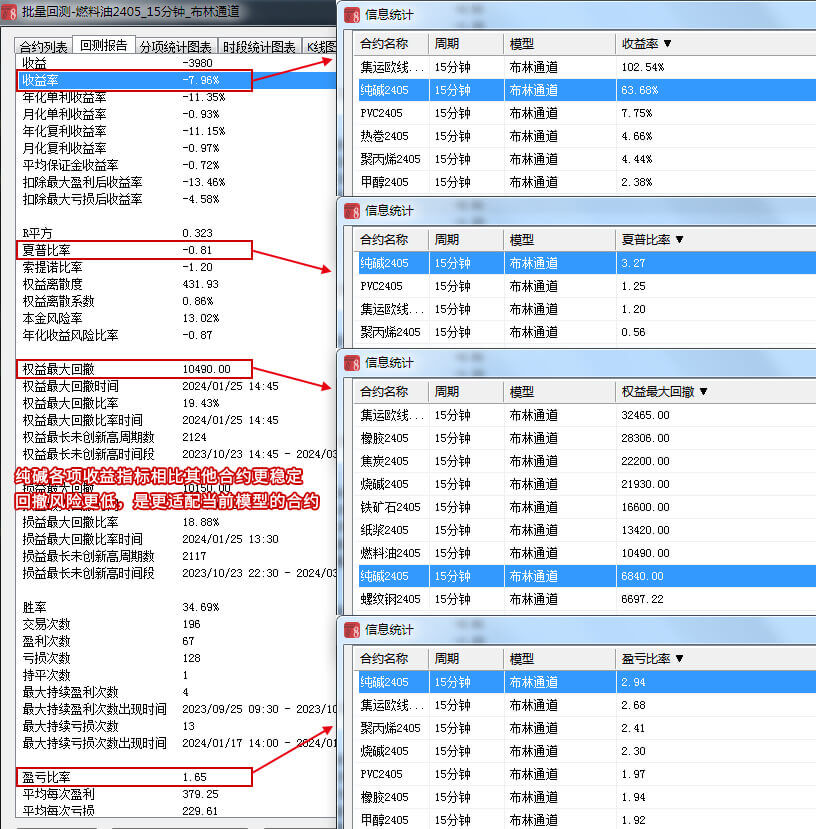
回测后每个合约都生成独立的回测报告,投资经理可以双击指标项横向对比所有合约的风险收益指标,快速了解模型与合约的匹配情况,找到最适合交易的合约。
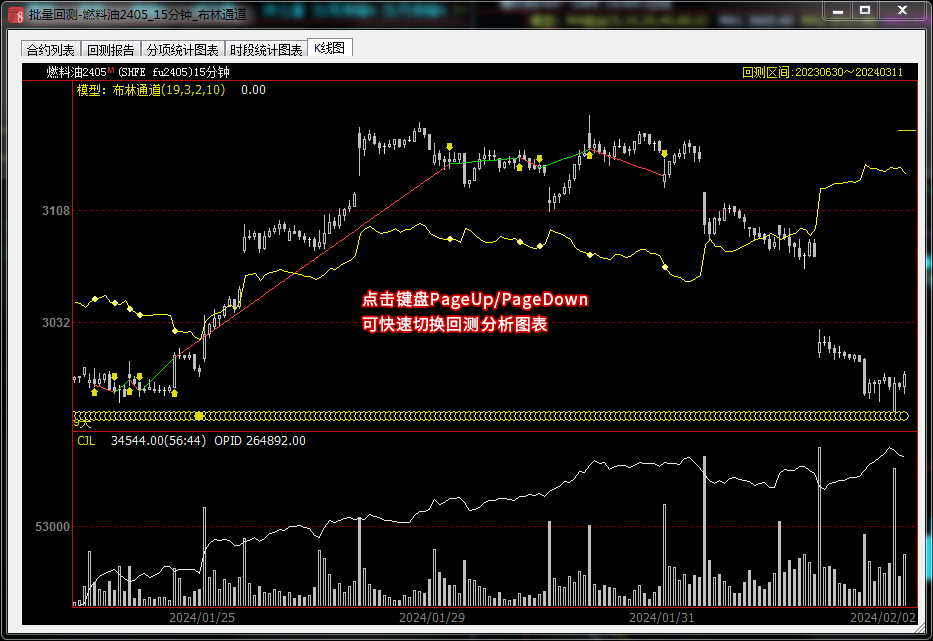
每个合约都提供独立的资金曲线,投资经理可以快速切换回测K线图,对比分析。
场景2:挑选最适合的模型
策略配置阶段,对于要交易的品种投资经理要针对性的去挑选模型,比如看品种更适合大一点的趋势还是小一点的趋势,同样是趋势策略,哪一个更适合品种当下的行情,选出最适合的一个模型。
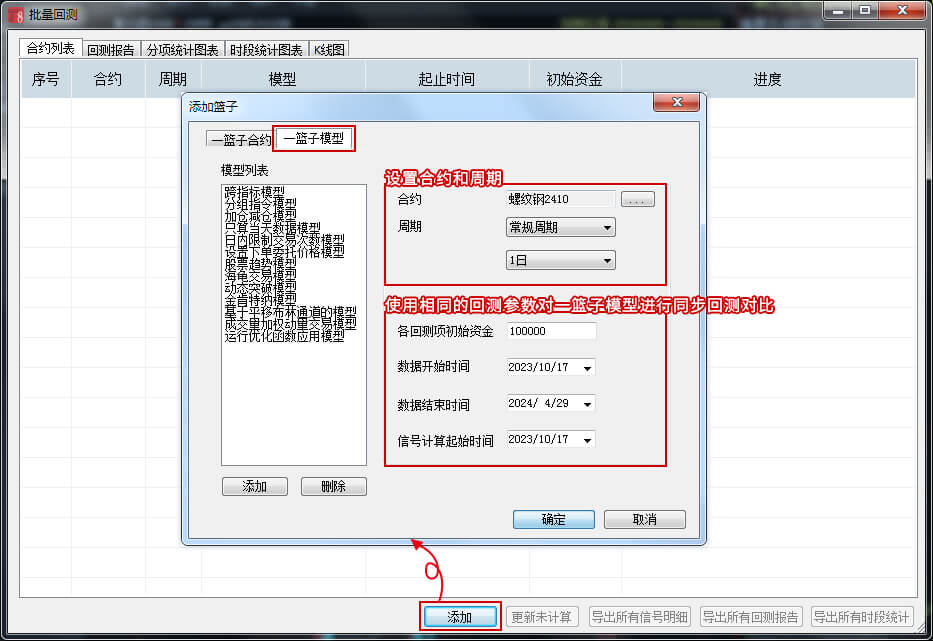
如下图,投资经理可以将同类型的策略放到一个分类下,对一篮子模型进行批量回测,针对具体合约一次锁定最适配的交易模型。在策略投入运行后,定期维护策略时也可以采用一篮子模型批量回测的方式,看运行中的策略是否依然适用,对比筛选出最适合当下的策略,更新组合。
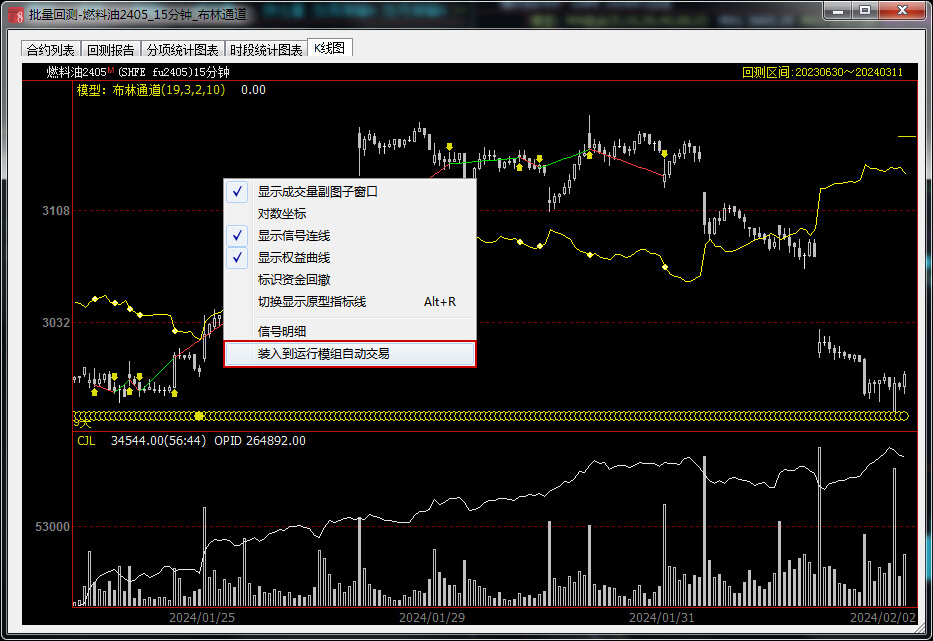
筛选后可以直接将策略装入到运行模组自动交易,如下图。
操作方法
回测一篮子合约,筛选最适配当前模型的合约:右上角菜单【量化】->批量回测->添加->一篮子合约->选择要筛选对比的自选篮子,选择模型,设置回测参数进行回测;
回测一篮子模型,筛选最适配当前合约的模型:右上角菜单【量化】->批量回测->添加->一篮子模型->选择要筛选对比的模型分组,选择合约,设置回测参数进行回测。